Es la fundición de semiconductores independiente más grande y avanzada del mundo. Fundada en 1987, la empresa fue pionera del modelo de fundición «pure-play»: fabricar chips exclusivamente para otras empresas, en lugar de diseñar y vender sus propios productos. TSMC es el fabricante esencial para las principales empresas tecnológicas del mundo: Apple, Nvidia, AMD, Broadcom y Qualcomm.
TSMC (Taiwan Semiconductor Manufacturing Company) tiene su sede en Hsinchu, Taiwán. Sus recibos de depósito estadounidenses (ADR) cotizan en la Bolsa de Nueva York con el símbolo TSM y una capitalización bursátil superior a los 2,17 billones de dólares.
¿Qué produce TSMC?
TSMC fabrica una amplia gama de chips semiconductores, desde nodos maduros hasta las tecnologías más avanzadas del mundo. La diversidad de sus productos es asombrosa: en 2025 produjo más de 12.680 productos diferentes utilizando 305 tecnologías de proceso distintas.
Nodos de lógica avanzada
TSMC es el líder indiscutible en la fabricación de semiconductores de vanguardia, con producción en sus nodos más avanzados:
| Nodo de proceso | Porcentaje de ingresos (T2 de 2026) | Aplicaciones principales |
|---|---|---|
| 5 nm | 33 % | Teléfonos inteligentes insignia, GPU para IA (Nvidia Blackwell) |
| 3 nm | 30 % | Computación de alto rendimiento, aceleradores de IA de nueva generación |
| 7 nm | 11 % | Chips de IA de generaciones anteriores, redes, automoción |
| 2 nm | 3 % (en rápido crecimiento) | Productos insignia emergentes (Apple A20, AMD MI450, Nvidia Rubin Ultra) |
Las tecnologías de proceso avanzadas de 7 nm o menos representaron el 77 % de los ingresos totales por obleas en el segundo trimestre de 2026, lo que demuestra el enfoque estratégico de la empresa en la fabricación de vanguardia.

Empaquetado avanzado: CoWoS y más allá
La tecnología patentada de empaquetado CoWoS (Chip-on-Wafer-on-Substrate) de TSMC es, posiblemente, tan importante como la fabricación de obleas. CoWoS apila directamente los chips de GPU con memoria de alto ancho de banda (HBM), un requisito para los aceleradores de IA más avanzados. La empresa está ampliando agresivamente esta capacidad. Se prevé que la capacidad mensual de CoWoS alcance:
| Año | Capacidad mensual de CoWoS (obleas) |
|---|---|
| Finales de 2026 | 115.000 |
| Finales de 2027 | 190.000 |
| Finales de 2028 | 225.000 |
Esta ampliación de capacidad es fundamental, ya que CoWoS ha sido uno de los principales cuellos de botella en el suministro de chips para IA. Se espera que la brecha entre la oferta y la demanda se reduzca de aproximadamente el 20 % a cerca del 10 % para finales de 2026, y que siga disminuyendo en 2027.
Importancia mundial: el «escudo de silicio»
La importancia estratégica de TSMC trasciende la tecnología: es un eje geopolítico y económico. A menudo se describe a la empresa como el «cuello de botella de la cadena de valor de los semiconductores», porque casi todos los diseñadores de chips de vanguardia encargan la fabricación de sus nodos avanzados a sus plantas.
Este dominio ha creado lo que los analistas llaman un «escudo de silicio» para Taiwán: la dependencia internacional de sus chips actúa como un poderoso elemento disuasorio frente a posibles alteraciones geopolíticas.
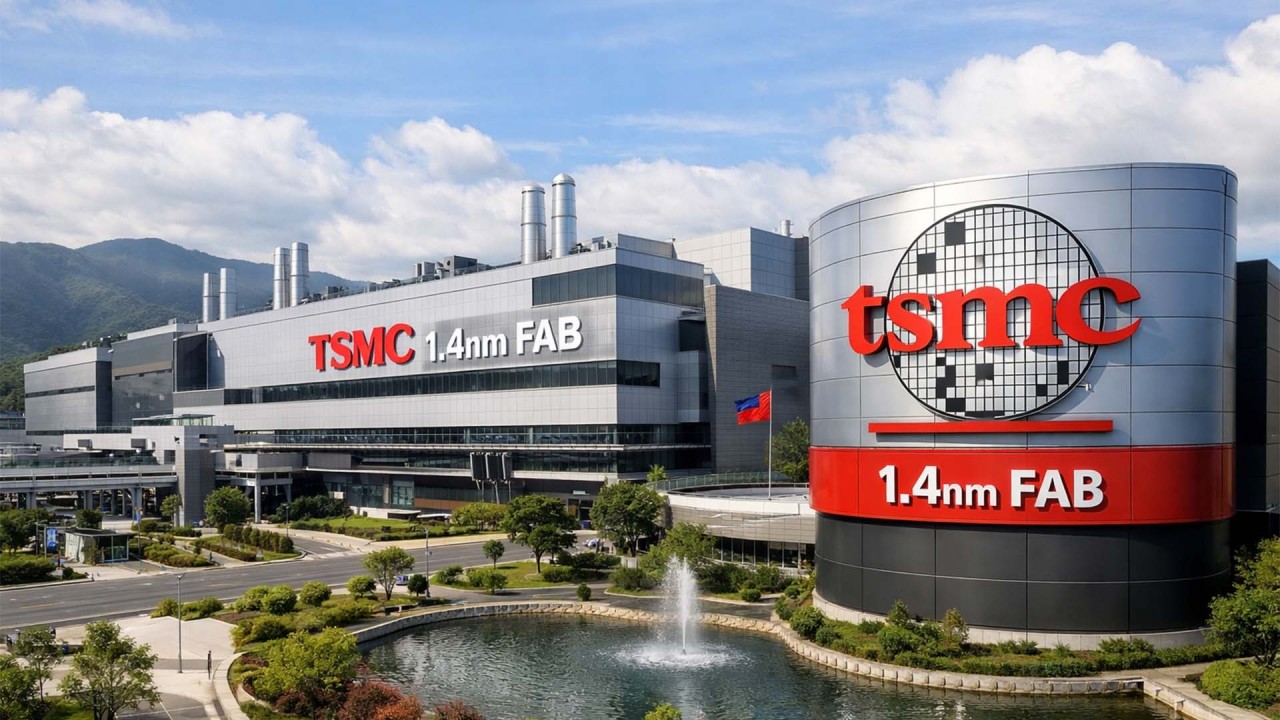
Centros de producción
TSMC opera una red mundial de instalaciones de fabricación y está llevando a cabo una expansión ambiciosa, especialmente en Estados Unidos:
Taiwán (operaciones principales)
-
13 plantas de fabricación de tecnología avanzada y empaquetado avanzado en construcción o planificadas para los próximos años.
Estados Unidos (Arizona)
La expansión de TSMC en Estados Unidos es la mayor inversión extranjera directa de la historia del país. La empresa se ha comprometido a invertir un total de 265.000 millones de dólares en Arizona. Los proyectos actuales y planificados contemplan 12 instalaciones de fabricación y empaquetado avanzado, además de un centro de investigación y desarrollo. La expansión incluye:
-
Fase 1 (4 nm): En funcionamiento, con rendimientos «tan buenos como» los de las plantas insignia de Taiwán.
-
Fase 2: Preparativos para instalar los equipos.
-
Fases 3 y 4: En construcción o en etapas preparatorias, centradas en la producción en masa de chips de 2 nm y el empaquetado avanzado.
Una vez finalizados los proyectos, aproximadamente el 30 % de la capacidad de TSMC para fabricar chips de 2 nm y más avanzados estará en Estados Unidos.
Japón (JASM)
China
-
Plantas de fabricación en Nankín y Shanghái.
Alemania (ESMC)
-
Una planta de tecnología especializada (28/22 nm y 16/12 nm) está en construcción en Dresde, enfocada en aplicaciones automotrices e industriales.

Cuota de mercado y dominio
El dominio de TSMC en el mercado mundial de fundición no tiene precedentes y sigue creciendo. Según Counterpoint Research, TSMC alcanzó una impresionante cuota de mercado del 73 % en el primer trimestre de 2026. Los datos de TrendForce lo confirman: la empresa representa el 72,3 % del mercado de fundición independiente.
La brecha con su competidor más cercano, Samsung Foundry, se amplió a 65,8 puntos porcentuales en el primer trimestre de 2026, frente a los 59,9 puntos porcentuales del año anterior. Este dominio estructural se debe a:
-
Una tecnología de proceso y unos rendimientos superiores.
-
La concentración en los nodos avanzados de TSMC de los pedidos de chips para IA de Nvidia, AMD y Apple.
-
Las capacidades patentadas de empaquetado avanzado (CoWoS), difíciles de replicar para sus competidores.
Competidores y desafíos
A pesar del enorme dominio de TSMC, sus competidores están aplicando estrategias alternativas:
Samsung Foundry (cuota de mercado: ~10 %) es la segunda fundición independiente más grande. Fue la primera en lanzar al mercado un chip de 2 nm (Exynos 2600) en el primer trimestre de 2026 y está apuntando agresivamente a clientes del sector de la IA. Sin embargo, se estima que el costo de las obleas de 2 nm es aproximadamente un 30 % superior al de las de 3 nm, lo que limita su adopción generalizada.
Intel Foundry ha vuelto al mercado, pero sigue muy rezagada. TSMC concentra aproximadamente el 70,4 % de la producción mundial de fundición y tiene un margen bruto del 66,2 %, mientras que la división de fundición de Intel sigue registrando pérdidas netas. Intel ya lanzó su nodo 18A (clase de 1,8 nm), pero todavía tiene un largo camino por recorrer para cerrar la brecha con TSMC.
SMIC (China) se está expandiendo agresivamente para satisfacer la demanda interna y está aumentando su capacidad pese a la presión sobre sus márgenes. Sin embargo, sigue muy rezagada en los nodos avanzados.
Rapidus (Japón) es un nuevo competidor respaldado por el Gobierno japonés, que aspira a iniciar la producción en masa de chips de 2 nm en 2027. Sin embargo, su viabilidad comercial aún no está demostrada.
Mercado bursátil y resultados financieros
Datos financieros clave (a agosto de 2026)
-
Precio de la acción (TSM): ~418,95 dólares
-
Capitalización bursátil: 2,17 billones de dólares
-
Rango de las últimas 52 semanas: 225,63–479,00 dólares
-
Rendimiento en lo que va del año: +38,56 %
-
Rendimiento en un año: +86,29 %
Opinión de los analistas
Los analistas mantienen una perspectiva muy optimista y prevén un potencial de revalorización significativo:
-
Sanford C. Bernstein: 554 dólares
-
Bank of America: 590 dólares
-
Barclays: 650 dólares
Dividendos
TSMC ha aumentado considerablemente la rentabilidad para sus accionistas. El dividendo de 2026 se elevó a 24 TWD por acción, un incremento del 33 % frente a los 18 TWD de 2025.
Resultados financieros (T2 de 2026)
| Indicador | Resultado del T2 de 2026 | Variación interanual |
|---|---|---|
| Beneficio neto | 21.950 millones de dólares | +77,4 % |
| Ingresos | 40.200 millones de dólares | +36 % |
| Margen bruto | 65–67 % (previsión) | — |
Composición de los ingresos por plataforma
| Plataforma | Porcentaje de ingresos (T2 de 2026) | Tendencias principales |
|---|---|---|
| Computación de alto rendimiento (HPC) | 66 % | +20 % respecto del trimestre anterior (impulsado por la IA) |
| Teléfonos inteligentes | 22 % | −4 % respecto del trimestre anterior (debilidad) |
| Automoción | 4 % | +15 % respecto del trimestre anterior (fuerte demanda) |
| Internet de las cosas (IoT) | 5 % | +4 % respecto del trimestre anterior |
| Equipos para centros de datos | 3 % | +5 % respecto del trimestre anterior |
Tendencias del sector y perspectivas futuras
La IA como principal motor de crecimiento
La revolución de la IA se ha convertido en el principal motor de crecimiento de TSMC. El director ejecutivo, C. C. Wei, señaló que la «IA agéntica» está impulsando un resurgimiento del papel de las CPU en los centros de datos de IA y que «independientemente del enfoque que se adopte para las CPU... casi todos son clientes de TSMC». La empresa prevé que los ingresos de todo 2026 crezcan «ligeramente por encima del 40 %» interanual.
2 nm y más allá
La tecnología de 2 nm de TSMC (N2) ya está en producción. El inicio mensual de fabricación de obleas se acerca a las 50.000–60.000 durante el primer semestre de 2026 y se espera que alcance las 100.000 obleas mensuales para finales de año. Se está aumentando la producción en cinco plantas de 2 nm: dos en Hsinchu y tres en Kaohsiung.
La meta de producción de 2 nm para el primer año es un 45 % superior a la producción del primer año del nodo de 3 nm en 2023. Se prevé que la capacidad de 2 nm crezca a una tasa de crecimiento anual compuesta (TCAC) del 70 % entre 2026 y 2028.
Tecnología A14
TSMC ya está desarrollando su tecnología A14, la segunda generación de transistores de nanoláminas, posterior a N2. Se espera que A14 ofrezca una mejora de velocidad del 10–15 % con el mismo consumo de energía, una mejora de eficiencia energética del 25–30 % a la misma velocidad y un aumento del 20 % en la densidad de chips respecto de N2. La preproducción comenzará en 2027 y la producción a gran escala está prevista para 2028.
Expansión del empaquetado avanzado
La capacidad de CoWoS está creciendo a una TCAC de más del 80 % entre 2022 y 2027. La empresa también está desarrollando la tecnología CoPoS, que actualmente se encuentra en fase de ingeniería. Se prevé que la producción de prueba comience a principios de 2028 y que la producción en masa probablemente arranque en 2029.
Conclusión
TSMC no es solo una empresa: es un pilar esencial del ecosistema tecnológico mundial. Con una cuota de mercado del 73 %, una tecnología de proceso avanzada sin igual, una valoración de 2,17 billones de dólares y un compromiso de inversión de 265.000 millones en Estados Unidos, su dominio es estructural y sigue creciendo. Su papel en la fabricación de chips para IA de Nvidia, Apple y AMD la convierte en la empresa de semiconductores más importante del mundo.
Los resultados financieros de la empresa reflejan su posición estratégica: beneficios récord, márgenes en expansión y dividendos crecientes. A medida que se acelera la demanda de IA y aumenta la producción de las tecnologías de 2 nm y A14, TSMC está en condiciones de seguir siendo no solo invencible, sino cada vez más esencial para la economía mundial.
 Claire Jones
Ingeniera de nube / Redactora técnica
Plataforma tecnológica eBits @ ebits.icu